Minyak kini menggantikan AI sebagai kekhawatiran utama pasar, sementara Emas tergelincir di bawah level 4.000 meski imbal hasil Treasury justru menurun. Dengan The Fed, ECB, BoC, RBNZ, dan BoJ yang semuanya mengambil keputusan dalam satu minggu yang sama, ditambah Anggaran Musim Gugur Inggris dan rilis GDP AS, berikut hal-hal yang perlu dicermati pada 26-30 Oktober.
Sekilas Pekan Ini
Minyak kini menggeser AI sebagai kekhawatiran utama pasar. WTI melesat di atas 104 dolar setelah serangan Houthi ke Arab Saudi, serangan IRGC terhadap kapal-kapal di Selat Hormuz, serta laporan kemungkinan serangan AS-Israel ke Iran pasca-pemilu sela 3 November.
Emas anjlok sekitar 4% dan untuk pertama kalinya dalam tiga bulan terakhir jatuh di bawah level 4.000, padahal imbal hasil Treasury justru melemah. Korelasi klasik antara yield dan Emas pun buyar.
The Fed, ECB, BoC, RBNZ, dan BoJ semuanya akan mengumumkan keputusan suku bunga dalam rentang lima hari perdagangan, berbarengan dengan Anggaran Musim Gugur Inggris, GDP Kuartal III AS, dan data core PCE.
Papan Skor Pekan Lalu
Instrumen | Harga | Perubahan Mingguan |
|---|
DXY | 101,51 | ▲ 0,05% |
EUR/USD | 1,1202 | ▼ 0,32% |
GBP/USD | 1,3373 | ▲ 0,35% |
Emas | 3.997 | ▼ ~4% |
WTI | 104,98 | ▲ 3,99% |
US500 | 7.632 | ▼ ~0,5% |
BTC/USD | 80.239 | ► ~datar |
Agenda Penting Pekan Ini (GMT)
Hari | Waktu | Agenda | Perkiraan / Sebelumnya | Dampak |
|---|
Sen 26 Okt | – | Jerman IFO Business Climate | – | ★★ |
Sel 27 Okt | 12:30 | Pesanan Barang Tahan Lama AS | – | ★★ |
Sel 27 Okt | 14:00 | Kepercayaan Konsumen CB AS | Sebelumnya: terendah lima bulan | ★★ |
Rab 28 Okt | 00:30 | CPI Kuartal III Australia | – | ★★ |
Rab 28 Okt | 01:00 | Keputusan Suku Bunga RBNZ | Perkiraan naik 25 bp | ★★ |
Rab 28 Okt | – | Anggaran Musim Gugur Inggris (waktu belum pasti) | – | ★★★ |
Rab 28 Okt | 13:45 | Keputusan Suku Bunga BoC | Perkiraan naik 25 bp | ★★★ |
Rab 28 Okt | 18:00 | Keputusan Suku Bunga The Fed (Ketua Kevin Warsh) | Perkiraan bertahan | ★★★ |
Rab 28 Okt | 18:30 | Konferensi Pers Ketua Fed Warsh | – | ★★★ |
Kam 29 Okt | 12:30 | GDP Kuartal III AS (Awal), Core PCE (Sep), Klaim Pengangguran Mingguan | Perkiraan GDP 3,0% | ★★★ |
Kam 29 Okt | 13:15 | Keputusan Suku Bunga ECB | Perkiraan bertahan | ★★★ |
Kam 29 Okt | 13:45 | Konferensi Pers Presiden ECB Lagarde | – | ★★★ |
Jum 30 Okt | – | Keputusan Suku Bunga BoJ | Perkiraan bertahan | ★★★ |
Jum 30 Okt | 10:00 | Estimasi Cepat GDP Kuartal III Zona Euro | – | ★★ |
Jum 30 Okt | 12:30 | Indeks Biaya Tenaga Kerja AS | – | ★★ |
Jum 30 Okt | 13:00 | CPI Awal Jerman | – | ★★ |
Zona waktu: London mengikuti GMT (jam Inggris mundur pada 25 Oktober), New York berada di GMT−4 (waktu musim panas AS berlaku hingga awal November), dan Singapura/Hong Kong di GMT+8. Sebagai gambaran, keputusan Fed pukul 18:00 GMT setara dengan pukul 18:00 waktu London, 14:00 waktu New York, dan 02:00 dini hari Kamis waktu Singapura. Keputusan ECB pukul 13:15 GMT setara dengan 13:15 waktu London, 09:15 waktu New York, dan 21:15 waktu Singapura.
Gambaran Umum Sentimen Pasar
Ini adalah pekan dengan jadwal bank sentral paling padat dalam rangkaian analisis ini, dan pasar memasukinya dengan minyak sebagai kekhawatiran dominan. Serangan Houthi ke Arab Saudi, serangan IRGC terhadap kapal-kapal di Selat Hormuz, ledakan tanker akibat menabrak ranjau, serta laporan rencana serangan AS-Israel pasca-pemilu sela mendorong WTI menembus 104 dolar dan Brent menyentuh level tertinggi sejak April. Kenaikan harga energi ini memicu kekhawatiran inflasi tepat di saat bank-bank sentral bersidang. Pasar memperkirakan The Fed dan ECB akan menahan suku bunga, namun peluang kenaikan pada Desember untuk The Fed kini dipatok di kisaran 75-80%.
Pergerakan Emas menjadi sorotan paling mencolok pekan ini: logam mulia ini anjlok sekitar 4% dan sempat menyentuh 3.975, padahal imbal hasil Treasury tenor 10 tahun justru turun di bawah 5%. Kamis menjadi hari terburuk, dengan penurunan hampir 3% dalam sehari. Data ekonomi AS tetap solid — klaim pengangguran berada di level terendah tiga bulan dan PMI Oktober menunjukkan ekspansi yang kuat — namun sentimen konsumen justru merosot ke titik terendah lima bulan karena rumah tangga mengeluhkan harga yang tinggi. Indeks S&P 500 ditutup turun sekitar 0,5% akibat kekhawatiran belanja AI (Kamis) dan tekanan harga minyak terhadap saham-saham konsumen (Jumat). Pemilu sela 3 November, yang berlangsung hanya beberapa hari setelah pertemuan FOMC, menambah dimensi politik pada setiap berita seputar minyak.
Mata Uang
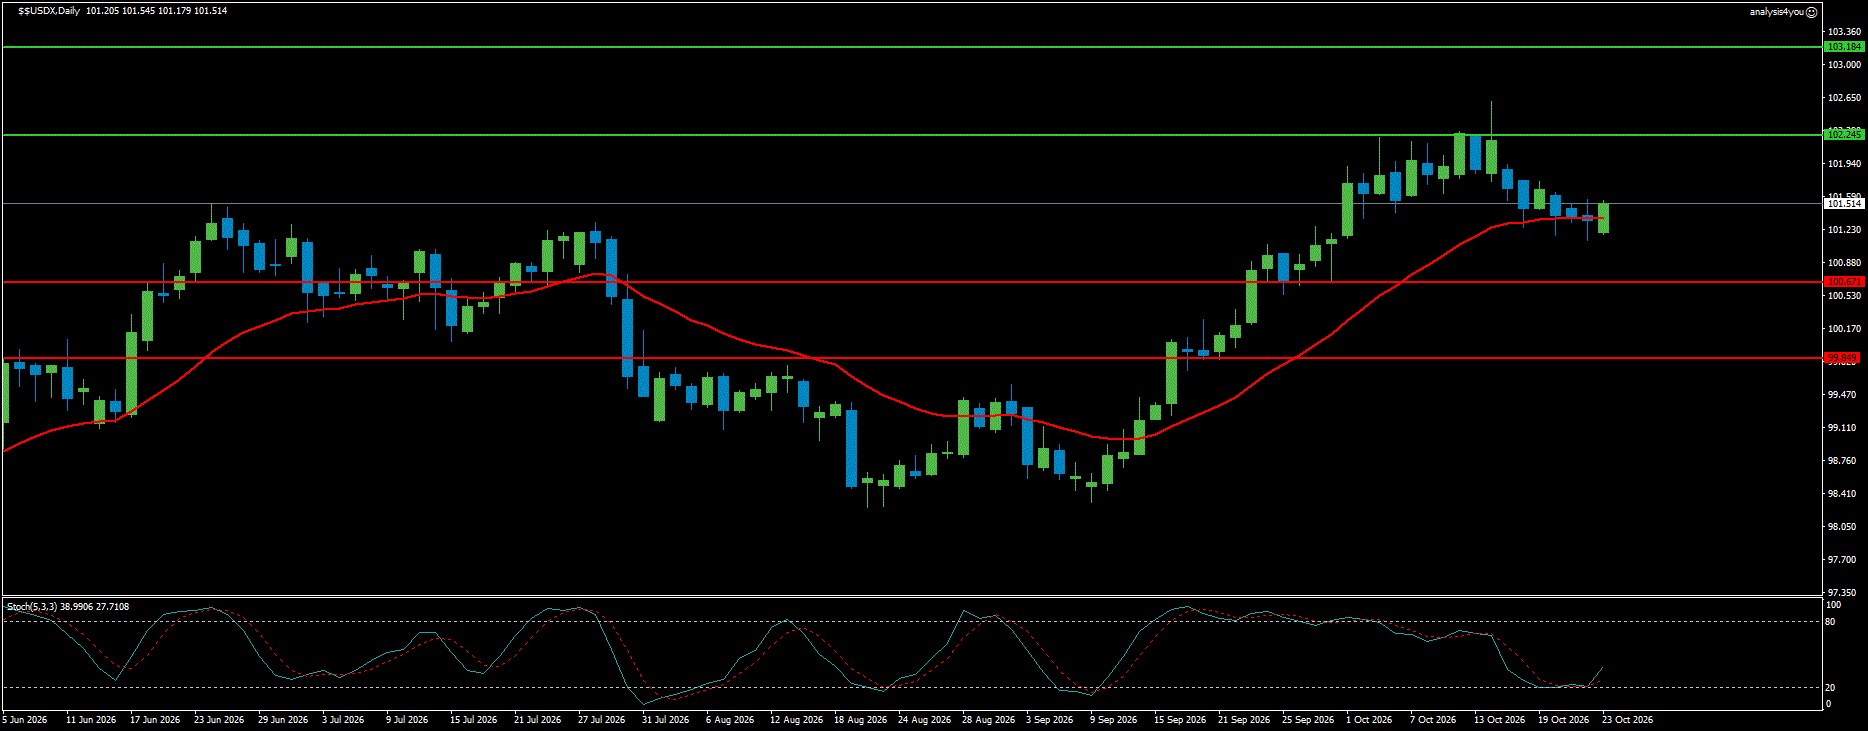
Indeks Dolar AS (DXY): Menguji MA 20-Hari Menjelang Keputusan Fed (101,51)
Tren: Bullish | Sentimen: Campuran
Indeks Dolar ditutup relatif datar, naik tipis 0,05%. Sempat tergelincir ke level terendah tiga minggu di sekitar 101,50 akibat penurunan imbal hasil Treasury dan aksi jual saham-saham terkait AI, indeks ini kemudian pulih berkat data AS yang solid. Harga kini bertengger di MA 20-hari dengan indikator Stochastic berbalik naik dari area jenuh jual. Pasar memperkirakan peluang kenaikan suku bunga Fed pada Rabu kurang dari 10%, namun untuk Desember peluangnya mencapai sekitar 75%. TD Securities berpendapat bahwa menahan suku bunga saat ini justru menaikkan standar untuk menghindari kenaikan pada Desember, sehingga nada bicara Warsh dan pembagian suara dalam voting lebih penting ketimbang keputusan itu sendiri. Keputusan menahan secara bulat dengan sinyal hawkish akan menguntungkan Dolar, sementara penekanan pada sikap sabar justru bisa melemahkannya. Kamis akan membawa data GDP Kuartal III AS dan core PCE yang bertepatan dengan keputusan ECB.
Resistance: 102,25; 103,18 | Support: 100,67; 99,85
Bias: Bertahan di atas MA 20-hari menjaga tren naik tetap utuh, dan jika ada dissent yang mendukung kenaikan suku bunga, hal ini akan mengarahkan harga ke 102,25 dan 103,18. Penutupan di bawah 100,67 akan menjadi sinyal koreksi lebih dalam menuju 99,85.
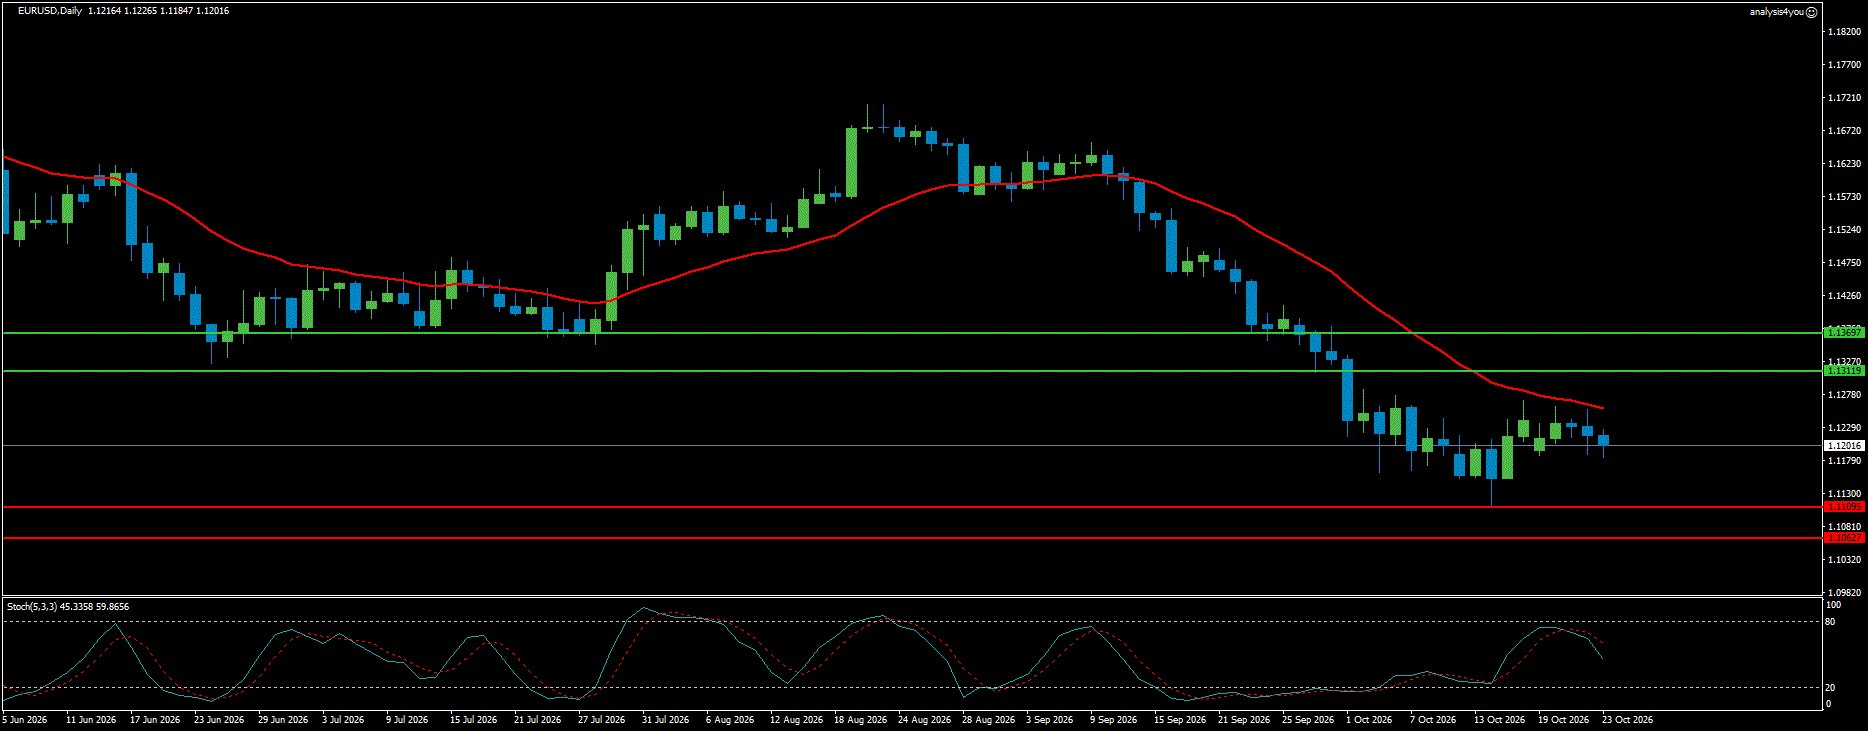
EUR/USD: SMA 200-Minggu Jadi Benteng Teknikal Terakhir (1,1202)
Tren: Bearish | Sentimen: Negatif
EUR/USD mengembalikan kenaikan pekan sebelumnya dan ditutup sedikit melemah, tertekan oleh kekhawatiran fiskal Prancis. Imbal hasil obligasi 10 tahun Prancis naik di atas 5%, menyamai level Treasury 10 tahun AS untuk pertama kalinya dalam beberapa dekade. Pasangan mata uang ini bertahan tipis di atas SMA 200-minggu di sekitar 1,1105, yang menjadi batas teknikal terakhir yang berarti sebelum level psikologis 1,1000. Harga masih berada di bawah MA 20-hari yang sedang menurun, dengan Stochastic yang juga melandai. Commerzbank memperkirakan baik The Fed maupun ECB akan menahan suku bunga sekarang dan baru menaikkannya pada Desember, namun menegaskan bahwa keputusan ECB bergantung pada tekanan obligasi Prancis yang tidak boleh makin memburuk. Jika Lagarde mengisyaratkan bahwa tekanan dari Prancis menunda kenaikan suku bunga Desember, Euro akan kehilangan salah satu pilar penopang utamanya. Namun jika panduan kenaikan Desember tetap dipertahankan, ada peluang rebound sementara.
Resistance: 1,1312; 1,1370 | Support: 1,1109; 1,1063
Bias: Penutupan mingguan di bawah SMA 200-minggu di kisaran 1,1105-1,1109 akan membuka jalan menuju 1,1063 dan level 1,1000. Rebound menuju 1,1312 akan menghadapi resistance selama harga masih di bawah MA 20-hari.
GBP/USD: Reli Short-Covering Berhadapan dengan Anggaran Musim Gugur (1,3373)
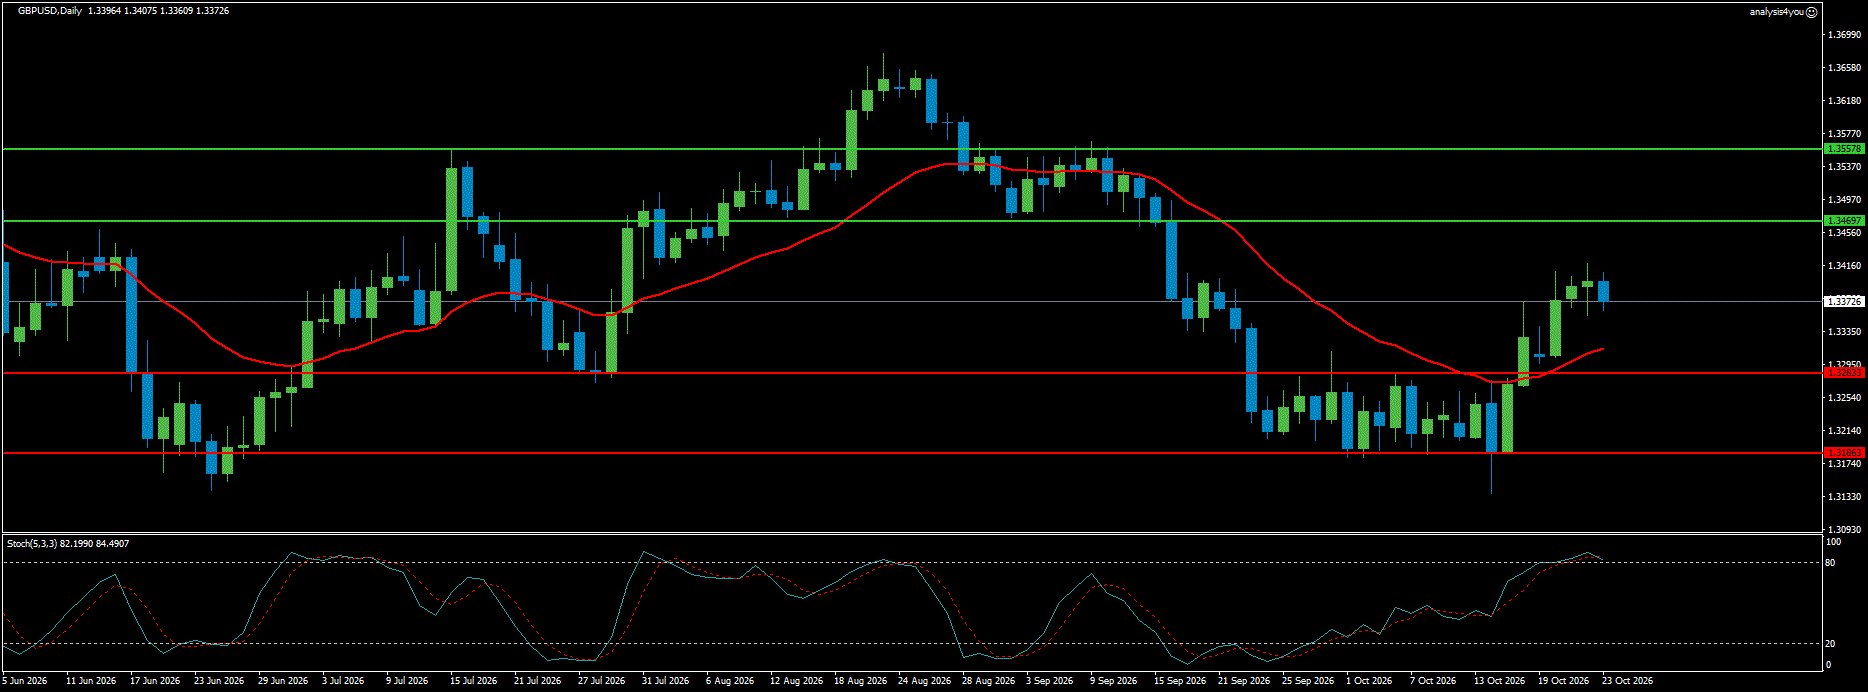
Tren: Bullish | Sentimen: Positif
Sterling menguat untuk pekan kedua berturut-turut, sempat menembus 1,3400 setelah data inflasi Inggris yang lebih tinggi dan sikap hawkish BoE. Data CFTC menunjukkan posisi short spekulan pada GBP turun ke level terendah lima minggu, sehingga aksi short-covering — bukan pembelian baru — menjadi penggerak utama, yang artinya kenaikan ini masih memerlukan konfirmasi fundamental untuk bisa berlanjut. PMI komposit Inggris naik ke 53,1, namun pertumbuhan penjualan ritel melambat ke 0,8%, di bawah ekspektasi. Harga bertahan di atas MA 20-hari yang sedang naik, meski Stochastic sudah berada di area overbought, sebuah peringatan akan kemungkinan konsolidasi. Anggaran Musim Gugur pada Rabu menjadi agenda kunci. PM Burnham menggambarkannya sebagai ruang bernapas bagi dunia usaha untuk tumbuh. Pengurangan defisit yang kredibel dibarengi investasi untuk pertumbuhan akan mendukung Sterling, sementara kejutan dalam penerbitan gilt dapat memicu reaksi di pasar obligasi.
Resistance: 1,3470; 1,3558 | Support: 1,3283; 1,3186
Bias: Penembusan di atas 1,3470 akan membuka jalan menuju 1,3558. Koreksi menuju 1,3283 pun masih tetap menjaga struktur pemulihan tetap utuh.
Saham & Indeks
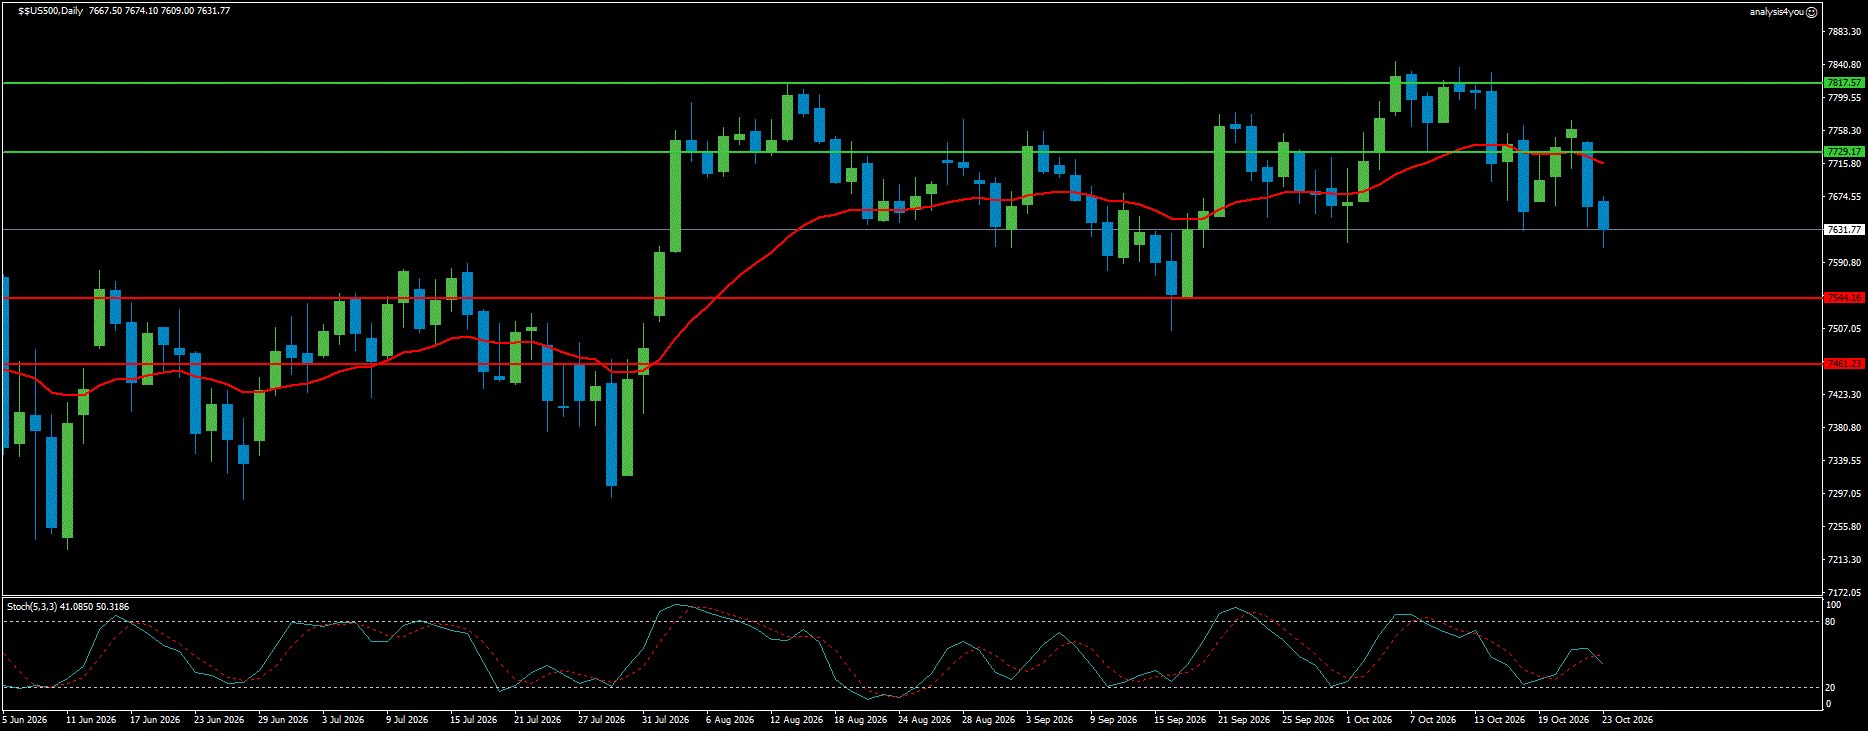
US500: Dari Kekhawatiran AI ke Kekhawatiran Minyak (7.632)
Tren: Netral | Sentimen: Negatif
Indeks S&P 500 ditutup turun sekitar 0,5% setelah dua sesi perdagangan yang mencerminkan dua kekhawatiran utama pasar. Aksi jual Kamis menghantam saham-saham chip dan terkait AI karena kekhawatiran profitabilitas, sementara harga minyak di atas 104 dolar pada Jumat menekan saham-saham transportasi dan konsumen siklikal. Keluasan pasar sangat buruk pada Jumat: hampir tiga dari empat saham S&P 500 melemah, dan Nasdaq mencatat 74 rekor tertinggi baru berbanding 334 rekor terendah baru. Harga berada di bawah MA 20-hari, yang kini berbalik turun setelah menopang pasar sejak September, dan Stochastic terus melandai. Sikap hawkish The Fed disertai dissent akan kembali memicu tekanan yield terhadap saham-saham growth, sementara keputusan menahan yang seimbang akan membuka ruang pemulihan. WTI di atas 110 dolar akan kembali menghidupkan kekhawatiran stagflasi. Laporan laba raksasa teknologi juga menjadi katalis khusus sektor.
Resistance: 7.729; 7.818 | Support: 7.544; 7.461
Bias: Kembali menguasai level 7.729 akan meredakan tekanan jangka pendek. Penembusan di bawah 7.544 akan membuka jalan menuju 7.461.
Komoditas
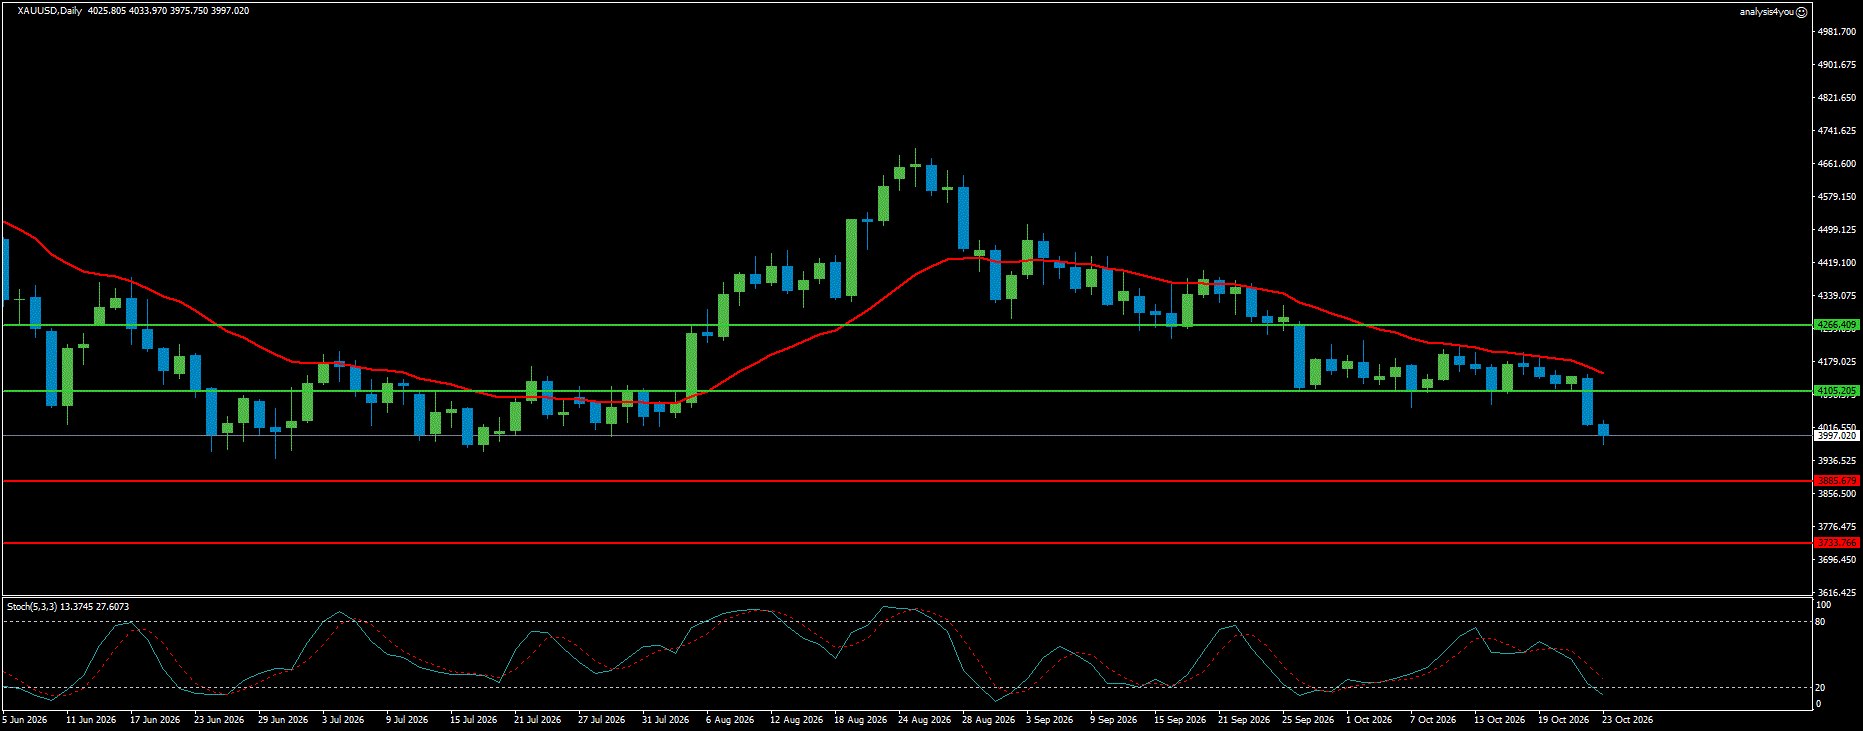
Emas: Kekhawatiran Inflasi Akibat Minyak Mengalahkan Sinyal Yield (3.997)
Tren: Bearish | Sentimen: Negatif
Emas anjlok sekitar 4% dan jatuh di bawah level 4.000 meski imbal hasil Treasury justru menurun. ING menilai pasar kini lebih fokus pada kenaikan harga minyak dan dampaknya terhadap kebijakan bank sentral, ketimbang memperlakukan Emas sebagai aset safe-haven atau instrumen terkait yield. Ketika investor khawatir harga minyak di atas 100 dolar memaksa kebijakan yang lebih agresif, suku bunga riil yang lebih tinggi justru menekan Emas, dan logam mulia ini bisa dijual untuk menutup kerugian di instrumen lain. Harga jebol tajam di bawah MA 20-hari dengan Stochastic yang sudah sangat jenuh jual. TD Securities memperkirakan arus dana ETF dan pembelian bank sentral akan menopang kisaran 3.975-4.000, area yang sudah dua kali bertahan bulan ini, sementara OCBC mengingatkan bahwa rebound apa pun masih rapuh selama minyak tetap mendominasi narasi pasar.
Resistance: 4.105; 4.266 | Support: 3.886; 3.734
Bias: Kondisi jenuh jual berpotensi memicu rebound menuju 4.105, dan sikap dovish dari Warsh bisa memperkuat pergerakan tersebut. Keputusan menahan yang hawkish akan menambah tekanan menuju 3.886, dan penembusan bersih di level tersebut membuka jalan ke 3.734.
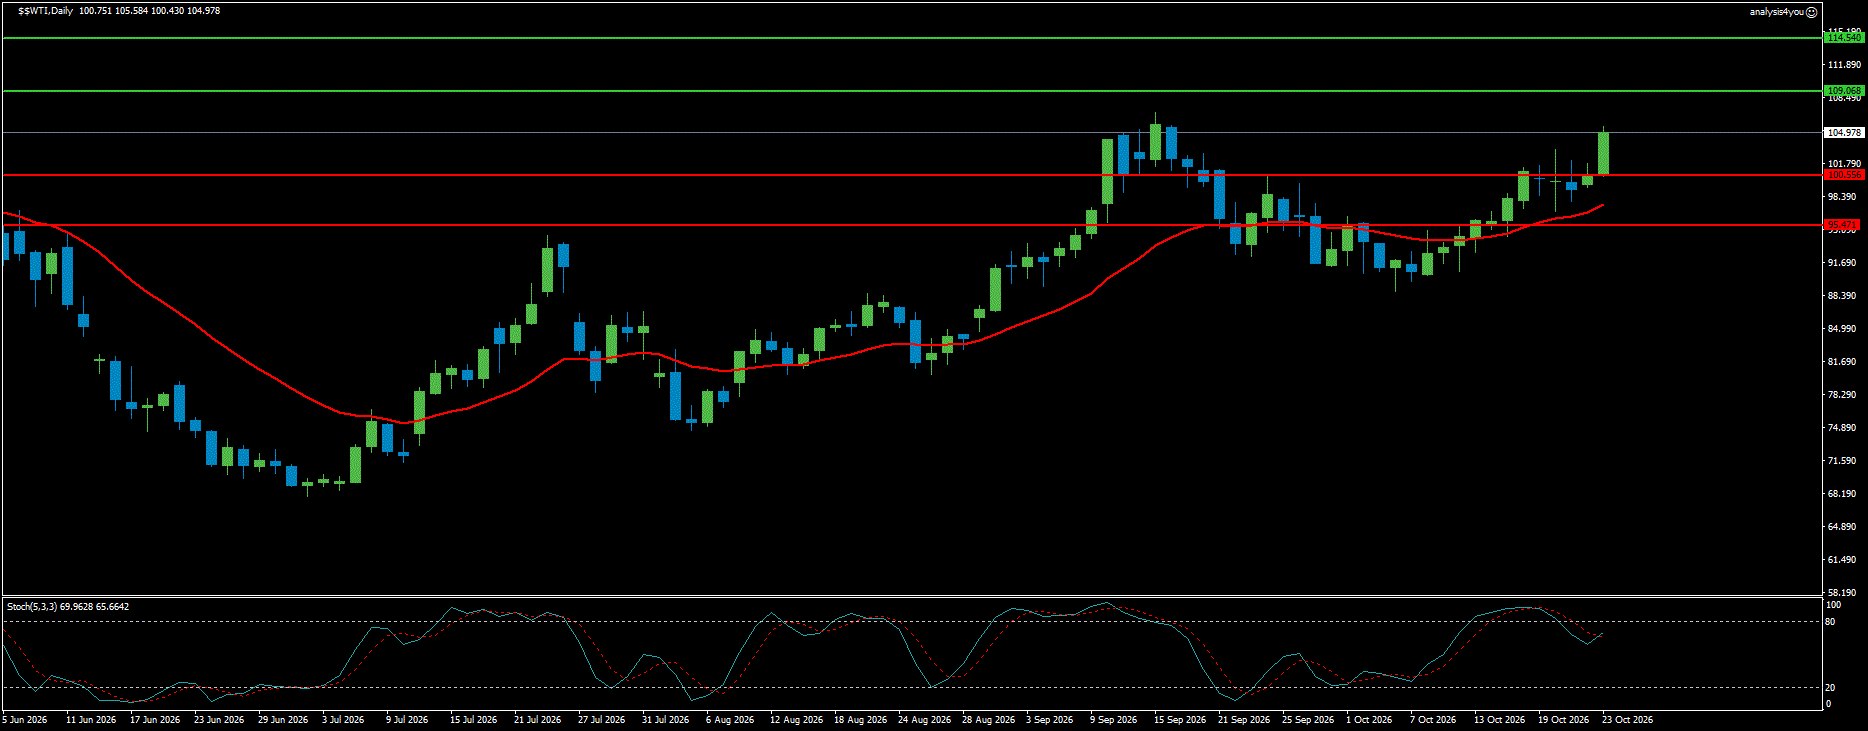
Minyak Mentah WTI: Premi Perang Belum Menemukan Batas Atas (104,98)
Tren: Bullish | Sentimen: Positif
WTI menembus level 100 dolar dan terus melesat, bahkan menguat sekitar 4% hanya dalam sesi Jumat saja seiring eskalasi konflik di Timur Tengah. Pergerakan ini dipicu laporan rencana serangan AS-Israel pasca-pemilu sela, serangan IRGC terhadap kapal-kapal di Selat Hormuz, ledakan tanker akibat ranjau, serta penurunan stok minyak mentah AS sebesar 3,1 juta barel yang membuat persediaan sekitar 3% di bawah rata-rata lima tahun. Satu sinyal peringatan: data CFTC menunjukkan spekulan justru mengurangi posisi net long di tengah kenaikan harga. Divergensi ini mengindikasikan bahwa reli sudah berlari lebih cepat dari posisi pasar dan berpotensi berbalik tajam jika muncul berita diplomasi positif. Harga kini jauh di atas MA 20-hari dengan Stochastic yang terus naik. Batasan politik terkait pemilu sela terhadap aksi militer AS akan berakhir pada 3 November, dan WTI di atas 110 dolar akan menambah sekitar 0,4 poin persentase ke inflasi CPI headline bulanan.
Resistance: 109,07; 114,54 | Support: 100,56; 95,47
Bias: Bertahan di atas 100,56 menjaga tren naik tetap utuh menuju 109,07 dan 114,54. Berita de-eskalasi atau kesepakatan terkait Hormuz dapat memicu pembalikan tajam menuju 95,47.
Mata Uang Kripto
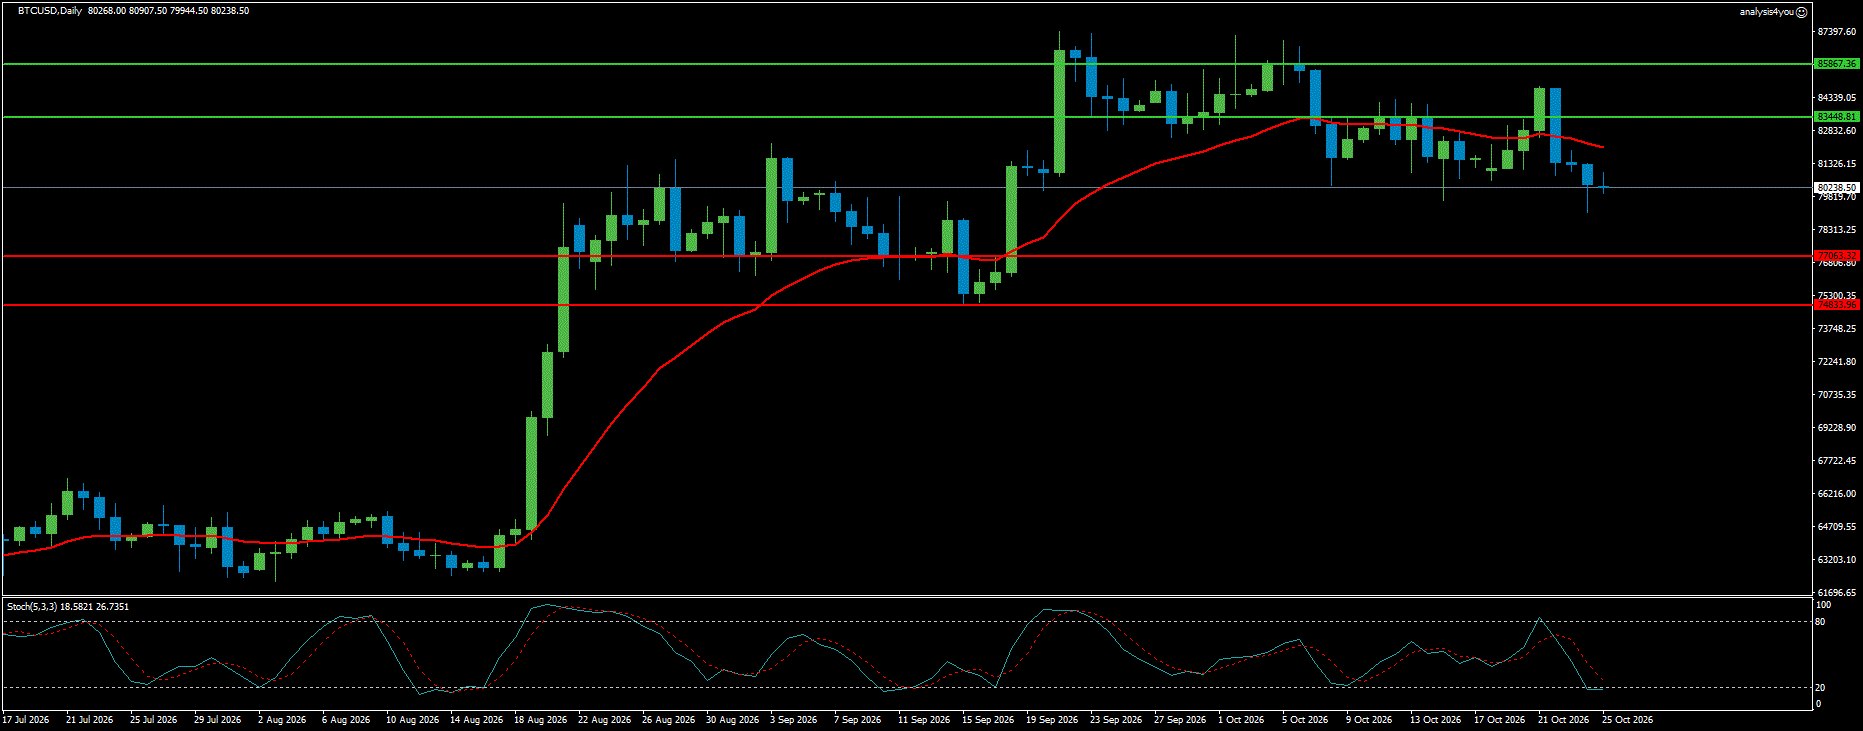
Bitcoin: Terjebak di Harga Rata-Rata ETF (80.239)
Tren: Bullish | Sentimen: Campuran
Bitcoin nyaris tidak bergerak sepanjang pekan, memulai dan mengakhiri perdagangan di sekitar 81.000 meski sempat menguji level 85.000 di tengah pekan. Pada Kamis, arus keluar ETF yang deras — setelah sebelumnya mencatat arus masuk lebih dari 1 miliar dolar di awal pekan — dikombinasikan dengan likuidasi posisi long menyeret harga kembali ke bawah 81.000. Area tersebut secara luas dianggap sebagai rata-rata harga perolehan (cost basis) kelompok ETF spot, dan kini tengah diuji, bukan dipertahankan dengan kuat. Pembeli sejauh ini masih berhasil menjaga zona 80.000, namun harga berada di bawah MA 20-hari yang sedang menurun, dengan Stochastic yang sudah jenuh jual. Akumulasi korporasi terus memberikan dukungan permintaan di level bawah. Pemungutan suara di DPR AS terkait CLARITY Act diperkirakan berlangsung bulan ini, meski tanggal pastinya belum ditentukan.
Resistance: 83.449; 85.867 | Support: 77.063; 74.834
Bias: Sikap The Fed yang seimbang atau dovish akan memperbaiki sentimen risiko dan membuka peluang pemulihan menuju 83.449, sementara kondisi Stochastic yang jenuh jual mendukung potensi rebound teknikal. Penutupan harian di bawah zona 80.000 akan membuka jalan menuju 77.063 dan 74.834.
Prospek Pekan Depan
Skenario utama: menahan dengan nada hawkish, catatan dari ECB, harga minyak stabil (sekitar 35%): Warsh memutuskan menahan suku bunga dengan nada hawkish, disertai satu atau dua dissent yang menginginkan kenaikan, sehingga mengukuhkan Desember sebagai skenario utama kenaikan berikutnya. Lagarde juga menahan suku bunga dan tetap mempertahankan panduan kenaikan Desember sembari mengakui adanya risiko spread obligasi Prancis. WTI bertahan di kisaran 100-109 dolar. Dolar bertahan di atas 100,67, EUR/USD menguji SMA 200-minggu di sekitar 1,1109, Emas memantul menuju 4.105 namun masih tertahan, S&P 500 bergerak dalam rentang 7.544-7.729, dan Bitcoin pulih menuju 83.449.
Skenario bullish untuk aset berisiko: Fed dovish, kemajuan diplomasi (sekitar 25%): Warsh menilai inflasi akibat minyak lebih bersifat sisi pasokan dan mengurangi urgensi kenaikan suku bunga Desember, sementara sinyal diplomasi mengindikasikan serangan ke Iran kemungkinan tertunda hingga melewati pemilu sela. WTI turun menuju 100,56 dan berpotensi ke 95,47, Dolar melemah menuju 100,67, Emas rebound menuju 4.105 dan 4.266, S&P 500 pulih di atas 7.729, EUR/USD memantul menuju 1,1312, dan Bitcoin menembus 83.449 menuju 85.867.
Skenario bearish: kejutan hawkish ditambah minyak di atas 109 dolar (sekitar 40%): Warsh bersikap lebih hawkish dari perkiraan, dengan beberapa dissent dan komitmen eksplisit untuk kenaikan Desember, sementara laporan rencana serangan semakin intens dan WTI bergerak menuju 114,54. GDP di 3,5% atau lebih tinggi dengan core PCE di 0,4% akan menambah tekanan. Dolar menembus 102,25 menuju 103,18, EUR/USD jebol di bawah 1,1109 menuju 1,1063 dan menguji 1,1000, Emas jebol di bawah 3.886 menuju 3.734, S&P 500 menguji 7.544 dan 7.461, serta Bitcoin menguji 77.063. Mengingat tren harga minyak dan sikap hawkish The Fed saat ini, skenario inilah yang memiliki probabilitas tertinggi untuk saat ini.
Lima bank sentral, anggaran Inggris, GDP AS, core PCE, serta WTI yang mendekati 110 dolar — semuanya terjadi sebelum penutupan pasar hari Jumat. Ketika hubungan safe-haven dan hubungan dengan yield sama-sama tidak berlaku lagi, minyak menjadi mekanisme penentu harga yang paling dominan, dan respons The Fed pada hari Rabu akan menentukan arah pasar hingga pemilu sela 3 November. Tujuan utamanya selalu meraih profit, bukan melakukan transaksi sebanyak mungkin.
Disclaimer: Analisis ini hanya untuk tujuan edukasi dan informasi, serta bukan merupakan saran investasi. Trading produk leverage seperti Forex, Emas, komoditas, indeks, dan mata uang kripto memiliki tingkat risiko tinggi dan mungkin tidak cocok untuk semua investor.